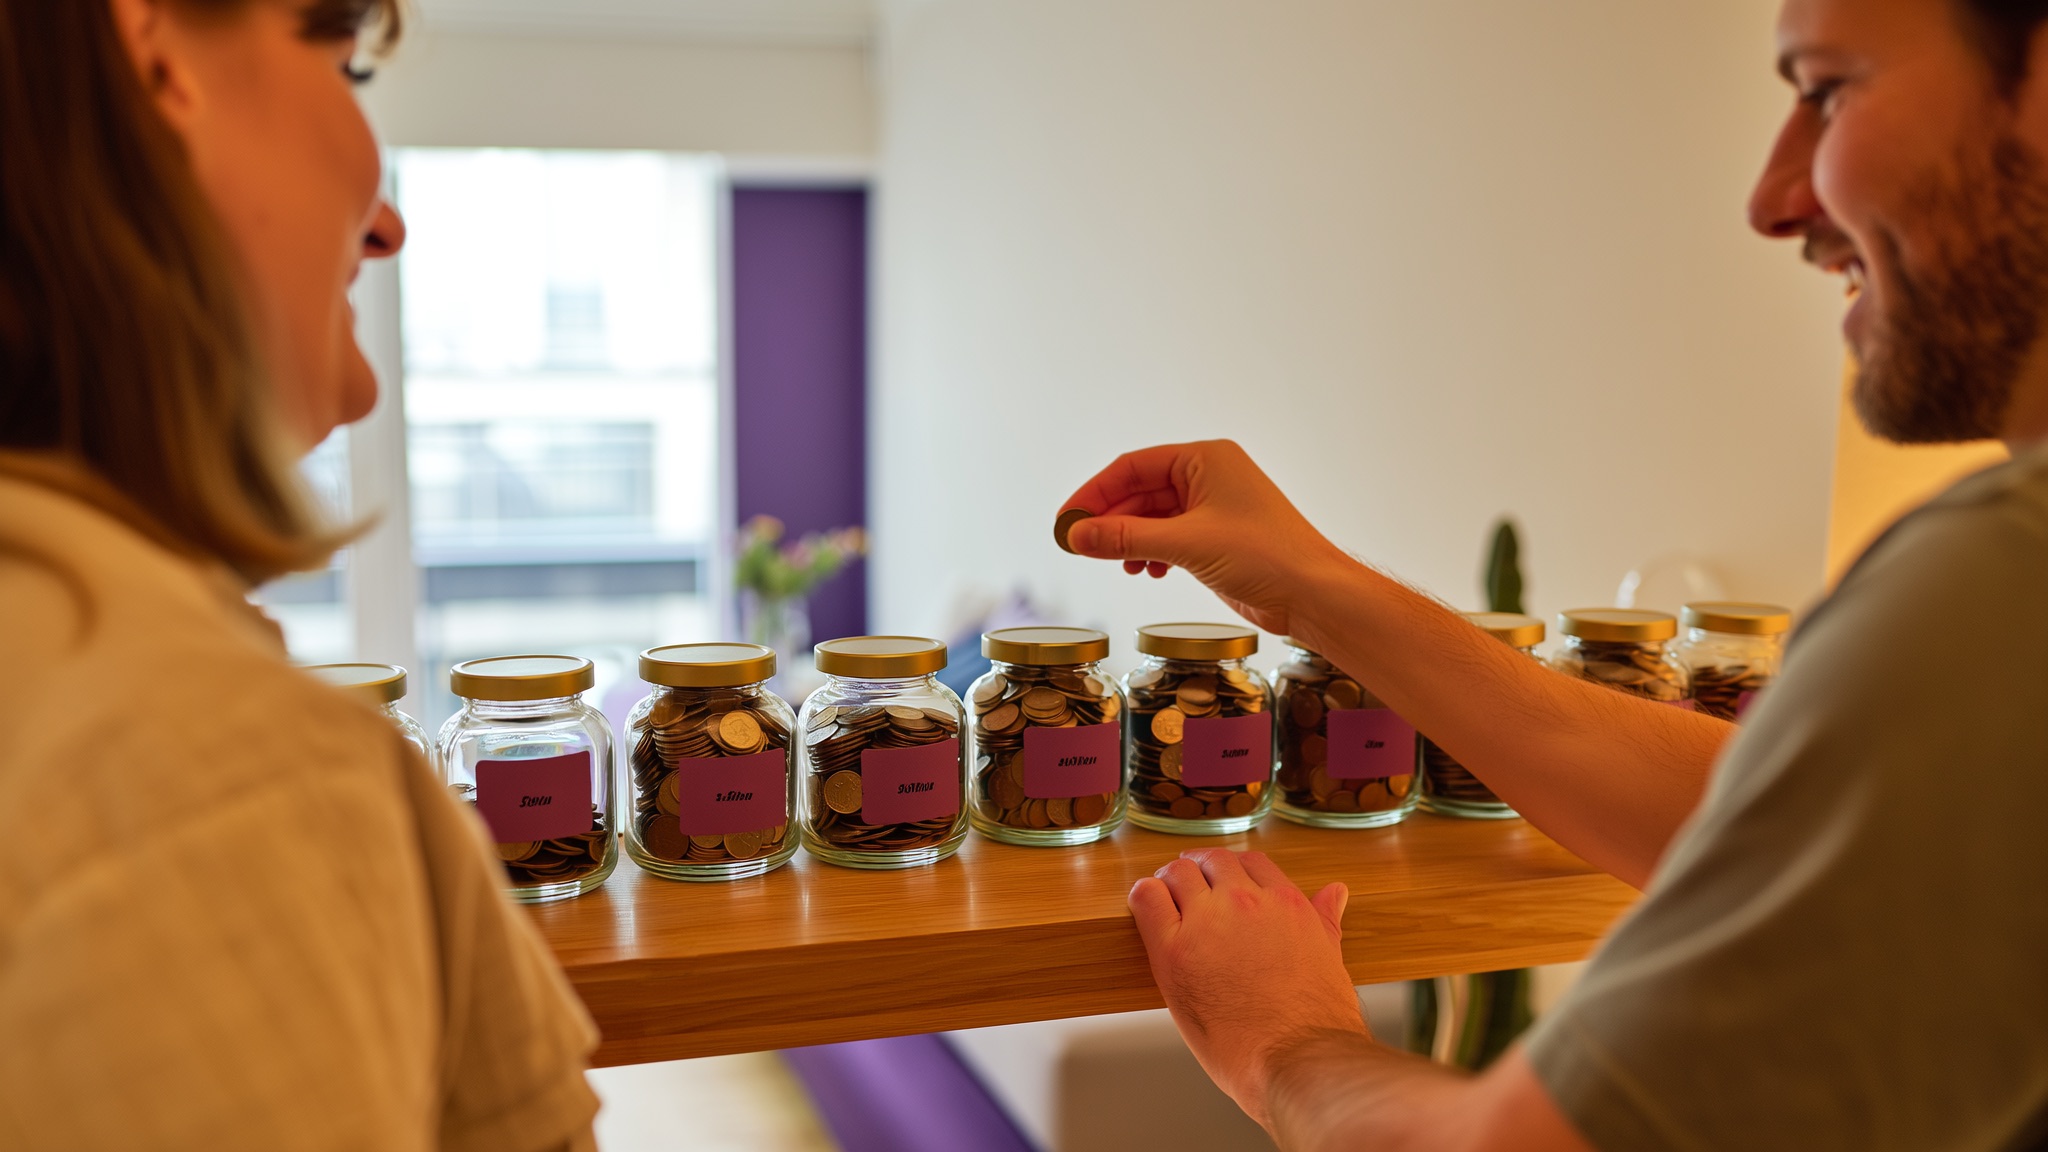
Potjes sparen betekent dat jullie je spaargeld opdelen in aparte potjes met elk één doel, zoals een buffer, vakantie of een huis. Doordat elk potje een eigen label, doelbedrag en maandbedrag heeft, blijven jullie er makkelijker vanaf en zien jullie precies hoe elk doel groeit. Het Nibud adviseert in 2026 om maandelijks zo'n 10 procent van je netto-inkomen opzij te zetten; met de potjesmethode verdelen jullie dat bedrag automatisch over jullie doelen.
- Potjes sparen is je spaargeld opdelen in aparte potjes met elk een eigen doel, doelbedrag en maandbedrag.
- De methode werkt door mentale boekhouding: geld met een label geef je minder makkelijk uit. Richard Thaler kreeg er in 2017 de Nobelprijs voor de economie voor.
- Begin met vier basispotjes: buffer, vervanging en onderhoud, vakantie en fun. Vul de buffer als eerste.
- Het Nibud adviseert in 2026 zo'n 10 procent van je netto-inkomen te sparen; automatiseer dat met een overboeking op de dag na jullie salaris.
- Spreek als stel af wie hoeveel stort, bijvoorbeeld naar rato van inkomen, en bekijk de potjes één keer per maand samen.
Wat is potjes sparen?
Potjes sparen, ook wel de potjesmethode genoemd, betekent dat jullie je spaargeld opdelen in aparte potjes die elk precies één doel hebben: een buffer voor tegenvallers, een potje voor de zomervakantie, een potje voor het huis. Elke euro die jullie sparen krijgt zo een bestemming en een label, in plaats van dat alles op één grote hoop belandt.
De methode is ouder dan internetbankieren. Generaties Nederlanders verdeelden hun weekloon over envelopjes of jampotten op het aanrecht: huur, boodschappen, sparen. Tegenwoordig doen jullie hetzelfde digitaal, met meerdere spaarrekeningen, subrekeningen of spaarpotjes die vrijwel elke bank gratis aanbiedt.
Het verschil met één anonieme spaarrekening is groter dan het lijkt. Op één hoop weet je nooit waar je staat: is € 6.000 veel of weinig als daar de buffer, de vakantie én de nieuwe badkamer uit moeten komen? Met potjes zien jullie per doel of je op schema ligt, en dat maakt elke keuze over geld ineens een stuk concreter. Daarom is de potjesmethode voor veel stellen de eerste praktische stap in samen sparen.
Waarom werkt de potjesmethode zo goed?
De potjesmethode werkt omdat ons brein geld niet als één neutrale som behandelt, maar in mentale vakjes verdeelt. Gedragseconomen noemen dat mentale boekhouding: geld met het label vakantie voelt anders dan geld zonder label, en daar blijf je dus makkelijker vanaf. Richard Thaler kreeg in 2017 de Nobelprijs voor de economie, onder meer voor zijn onderzoek naar dit effect. De potjesmethode zet die menselijke eigenschap voor jullie aan het werk in plaats van tegen jullie.
Drie dingen gebeuren er zodra een potje een naam krijgt. Ten eerste ontstaat er een drempel: geld pakken uit het potje bruiloft voelt als stelen van je eigen droom. Ten tweede wordt voortgang zichtbaar, en zichtbare voortgang motiveert: 60 procent van het vakantiebedrag binnen zegt veel meer dan een saldo ergens op een grote hoop. Ten derde dwingt een potje jullie om elk doel concreet te maken, met een bedrag en een datum erbij.
Zo'n systeem is precies wat veel spaarders missen. Uit Nibud-onderzoek uit 2026 blijkt dat 93 procent van de werkende jongvolwassenen geld opzijzet, maar dat bijna de helft minder dan € 5.000 achter de hand heeft. Sparen doen we dus massaal, sparen met een plan is een stuk zeldzamer. En de ruimte is er: volgens het CBS steeg de individuele spaarquote in 2025 naar 17,3 procent van het beschikbaar inkomen, en stond er eind 2025 ruim € 540 miljard aan spaartegoeden en deposito's op Nederlandse bankrekeningen.
Welke potjes hebben jullie nodig?
Begin met vier basispotjes en voeg daarna maximaal twee of drie doelpotjes toe. Meer heb je niet nodig, en meer werkt vaak juist averechts omdat het overzicht dan weer verdwijnt.
De vier basispotjes
- Buffer. Voor kapotte wasmachines, tandartsrekeningen en andere tegenvallers. Het Nibud berekent met de BufferBerekenaar een persoonlijk adviesbedrag; als ruwe richtlijn hanteert het Nibud alleen al voor het kunnen vervangen van de inboedel zo'n € 10.500 voor een alleenstaande tot € 14.000 voor een gezin met twee kinderen. Dit potje vullen jullie als eerste.
- Vervanging en onderhoud. Voor uitgaven waarvan je wéét dat ze komen, alleen niet wanneer: een nieuwe laptop, autobanden, de cv-ketel.
- Vakantie. Het leukste potje, en meteen de beste bescherming tegen een vakantie die jullie achteraf nog maanden moeten afbetalen.
- Fun. Voor concerten, weekendjes weg en spontane etentjes. Een funpotje voorkomt dat jullie de serieuze potjes plunderen zodra het leven leuk wordt.
Doelpotjes voor grotere dromen
Daarnaast kiezen jullie één tot drie doelpotjes voor grote plannen: sparen voor een huis, een bruiloft, een campertrip of een verbouwing. Kijk voor concrete richtbedragen per doel bij onze spaardoelen met voorbeeldbedragen.
Hoeveel geld stop je in welk potje?
Neem als vertrekpunt 10 procent van jullie gezamenlijke netto-inkomen en verdeel dat over de potjes. Het Nibud adviseert in 2026 om maandelijks ongeveer 10 procent van je netto-inkomen apart te zetten; zolang jullie buffer nog niet op peil is, gaat het grootste deel daarvan naar de buffer.
Een rekenvoorbeeld. Sam en Noah verdienen samen € 4.600 netto per maand. Zij sparen 10 procent, dus € 460, en verdelen dat zo:
| Potje | Aandeel | Per maand | Doel |
|---|---|---|---|
| Buffer | 40% | € 185 | Nibud-adviesbedrag uit de BufferBerekenaar |
| Vakantie | 25% | € 115 | € 1.400 per jaar |
| Huis en verbouwing | 15% | € 70 | € 4.000 voor de badkamer |
| Vervanging en onderhoud | 10% | € 45 | Doorlopend |
| Fun | 10% | € 45 | Doorlopend |
| Totaal | 100% | € 460 |
Dit is een startverdeling, geen wet. Is de buffer eenmaal op het adviesbedrag, dan schuift dat aandeel door naar de doelpotjes. Valt er een meevaller binnen, zoals vakantiegeld of een bonus, stort die dan direct in het potje dat het verst achterloopt. En lukt 10 procent nu niet, begin dan met 5 procent: een klein systeem dat draait verslaat een perfect plan dat nooit start.
Zo automatiseren jullie de potjes
Automatiseren is de belangrijkste stap van de hele methode: plan één dag na jullie salaris een automatische overboeking naar elk potje, zodat het sparen al gebeurd is voordat jullie er iets van merken. Dit principe heet jezelf eerst betalen, en het draait de volgorde om: niet sparen wat overblijft, maar uitgeven wat overblijft na het sparen.
- Open spaarpotjes bij jullie bank. Vrijwel elke Nederlandse bank laat je gratis meerdere spaarrekeningen of subrekeningen openen en een eigen naam geven.
- Zet automatische overboekingen klaar. Eén vast bedrag per potje, elke maand op de dag na het salaris.
- Geef elk potje een doelbedrag en een datum. € 1.400 voor de vakantie vóór 1 juni stuurt jullie gedrag; een potje zonder finish doet dat niet.
- Plan een vast potjesmoment. Tien minuten per maand samen kijken: liggen we op schema, moet er iets schuiven? Dat combineert perfect met het bijwerken van jullie huishoudboekje.
Laat de potjes in elk geval niet op je betaalrekening staan. Eind 2024 stond er volgens De Nederlandsche Bank € 113,4 miljard op Nederlandse betaalrekeningen, geld dat geen rente opbrengt en met elke pinpas binnen handbereik ligt. Een spaarrekening zet er letterlijk een dag vertraging tussen, en die vertraging is precies de bedoeling.
Potjes sparen als stel: samen of apart
Voor de meeste stellen werkt een mix het best: gezamenlijke potjes voor gezamenlijke doelen, en daarnaast voor ieder een eigen klein potje waar de ander niets van vindt. Zo bouwen jullie samen aan de buffer en de vakantie, en houdt iedereen een stukje financiële vrijheid voor zichzelf.
Spreek wel af wie hoeveel inlegt. Storten jullie allebei de helft, of naar rato van inkomen? Sam verdient € 2.600 netto en Noah € 2.000; bij een verdeling naar rato stort Sam dan 57 procent van de inleg en Noah 43 procent. Vooral bij een inkomensverschil voelt naar rato voor veel stellen eerlijker, net als bij het verdelen van de vaste lasten naar inkomen. Twijfelen jullie of de spaarpot zelf gezamenlijk moet zijn, lees dan ook samen sparen of apart.
Maak de potjes daarnaast voor allebei zichtbaar. Een potje dat maar bij één van jullie in de bankapp leeft, wordt onbewust het potje van die ene persoon, inclusief alle beslissingen erover. In een gedeelde app zoals Onsie zetten jullie spaardoelen samen klaar en zien jullie allebei hetzelfde potje groeien, wat het maandelijkse potjesmoment een stuk leuker maakt dan een spreadsheet.
Vijf veelgemaakte fouten met potjes
De potjesmethode mislukt zelden door het systeem en bijna altijd door vijf herkenbare fouten. Zo voorkomen jullie ze.
- Te veel potjes. Twaalf potjes voelt georganiseerd, maar versnippert je geld tot bedragen die nergens komen. Maximaal zeven, liever vijf.
- Doelpotjes vullen terwijl de buffer leeg is. Zonder buffer wordt elke tegenvaller een greep uit het vakantiepotje, en daarmee valt het hele systeem om. Buffer eerst.
- Lenen uit een potje zonder regel. Eén keer stiekem lenen wordt drie keer. Spreek af: lenen mag, maar alleen samen besloten en met een terugstortdatum.
- Potjes zonder doelbedrag en datum. Gewoon sparen is geen doel. Elk potje krijgt een bedrag en een maand waarin het vol moet zijn.
- Nooit herverdelen. Jullie leven verandert, dus de potjes moeten mee. Loop ze elk half jaar samen langs: welk potje mag weg, welk doel komt erbij?